Оценка эффективности алгоритма SPR2
Тестирование эффективности разных моделей входов: SPR2 v1

Задача лаборатории — найти модели входа, которые не переобучаются. Преимущество, найденное на истории, должно сохраняться на данных, которых модель никогда не видела. Красивый бэктест сам по себе ничего не доказывает: оптимизатор способен подогнать под прошлое почти любую систему. Поэтому каждая модель проходит в тестере стратегий MetaTrader 5 три проверки:

  • Бэктест (in-sample), 2013 – 2025: отрезок, на котором модель настраивалась. Это тренировка, а не экзамен.
  • Форвард назад, 2012: год до периода настройки, другой рыночный режим.
  • Форвард вперёд, 01.01 – 16.09.2026: данные, появившиеся после настройки; ближе всего к реальной торговле.

Модель признаётся устойчивой, только если преимущество подтверждается на обоих форвардах. Главный показатель — не прибыль бэктеста, а доля преимущества, сохранившаяся вне выборки.

Как измеряется переобучение

Сохранённое преимущество = (PF вне выборки − 1) / (PF бэктеста − 1). Величина PF − 1 — это «чистое» преимущество модели: при PF = 1 его нет. Рабочие ориентиры лаборатории:

  • 50% и выше — модель переносит преимущество на новые данные;
  • 25–50% — заметная деградация, модель частично подогнана или зависит от режима;
  • ниже 25% — преимущество вне выборки не подтверждено.
Идея SPR2 v1: не смотреть на цену

Модель не видит график — только биржевые отчёты о позициях участников. Крупным игрокам, чтобы разгрузить объём, нужно убедить остальных в ложном направлении будущего движения, и красивая картинка на графике — главный инструмент такого убеждения. Того, кто на график не смотрит, этой картинкой не обмануть.

У такого подхода есть и второе преимущество: чем меньше входных данных, тем меньше у оптимизатора степеней свободы и тем труднее подогнать модель под шум истории.

Правила теста

Бэктест (in-sample)
2013 – 2025
отрезок настройки, до 01.01.2026
Форвард назад
2012
вне выборки
Форвард вперёд
01.01 – 16.09.2026
вне выборки, 8,5 месяца
Депозит / символов
10 000 / 1
объём позиции фиксирован

Сводка по периодам

Показатель Бэктест2013–2025 Общий тест2012 – 16.09.2026 Форвард назад2012 Форвард вперёд2026, 8,5 мес.
Качество истории 97% 96% 69% ⚠ 100%
Сделок 321 372 26 26
Чистая прибыль +7 133.92 (+71.3%) +8 778.28 (+87.8%) +21.54 (+0.2%) +1 680.29 (+16.8%)
Прибыльность (Profit Factor) 3.30 2.84 1.05 2.19
Сохранено преимущества база — 2% 52%
Фактор восстановления 14.27 10.26 0.09 1.96
Коэффициент Шарпа 1.34 1.10 0.07 1.14
LR Correlation (гладкость) 0.94 0.88 −0.40 0.68
Прибыльных сделок 64.5% 62.6% 46.2% 61.5%
Матожидание сделки 22.22 23.60 0.83 64.63
Ср. прибыль / ср. убыток 49.45 / 27.22 (1.82) 58.12 / 34.27 (1.70) 35.53 / 28.91 (1.23) 192.96 / 140.70 (1.37)
Макс. просадка по средствам 499.76 (2.98%) 855.50 (4.40%) 229.30 (2.26%) 855.50 (6.93%)
Макс. серия убытков 5 (−85.55) 5 (−139.45) 5 (−139.45) 2 (−447.29)
Шорты / лонги, % прибыльных 68.3 / 60.6 67.2 / 58.1 53.8 / 38.5 69.2 / 53.8
Результат OnTester 0.812 0.584 0.011 0.414

●сильный результат   ● требует внимания   ● слабый результат. Процент прибыли — от начального депозита 10 000. Сохранено преимущества = (PF периода − 1) / (PF бэктеста − 1).

1Бэктест 2013 – 2025in-sample
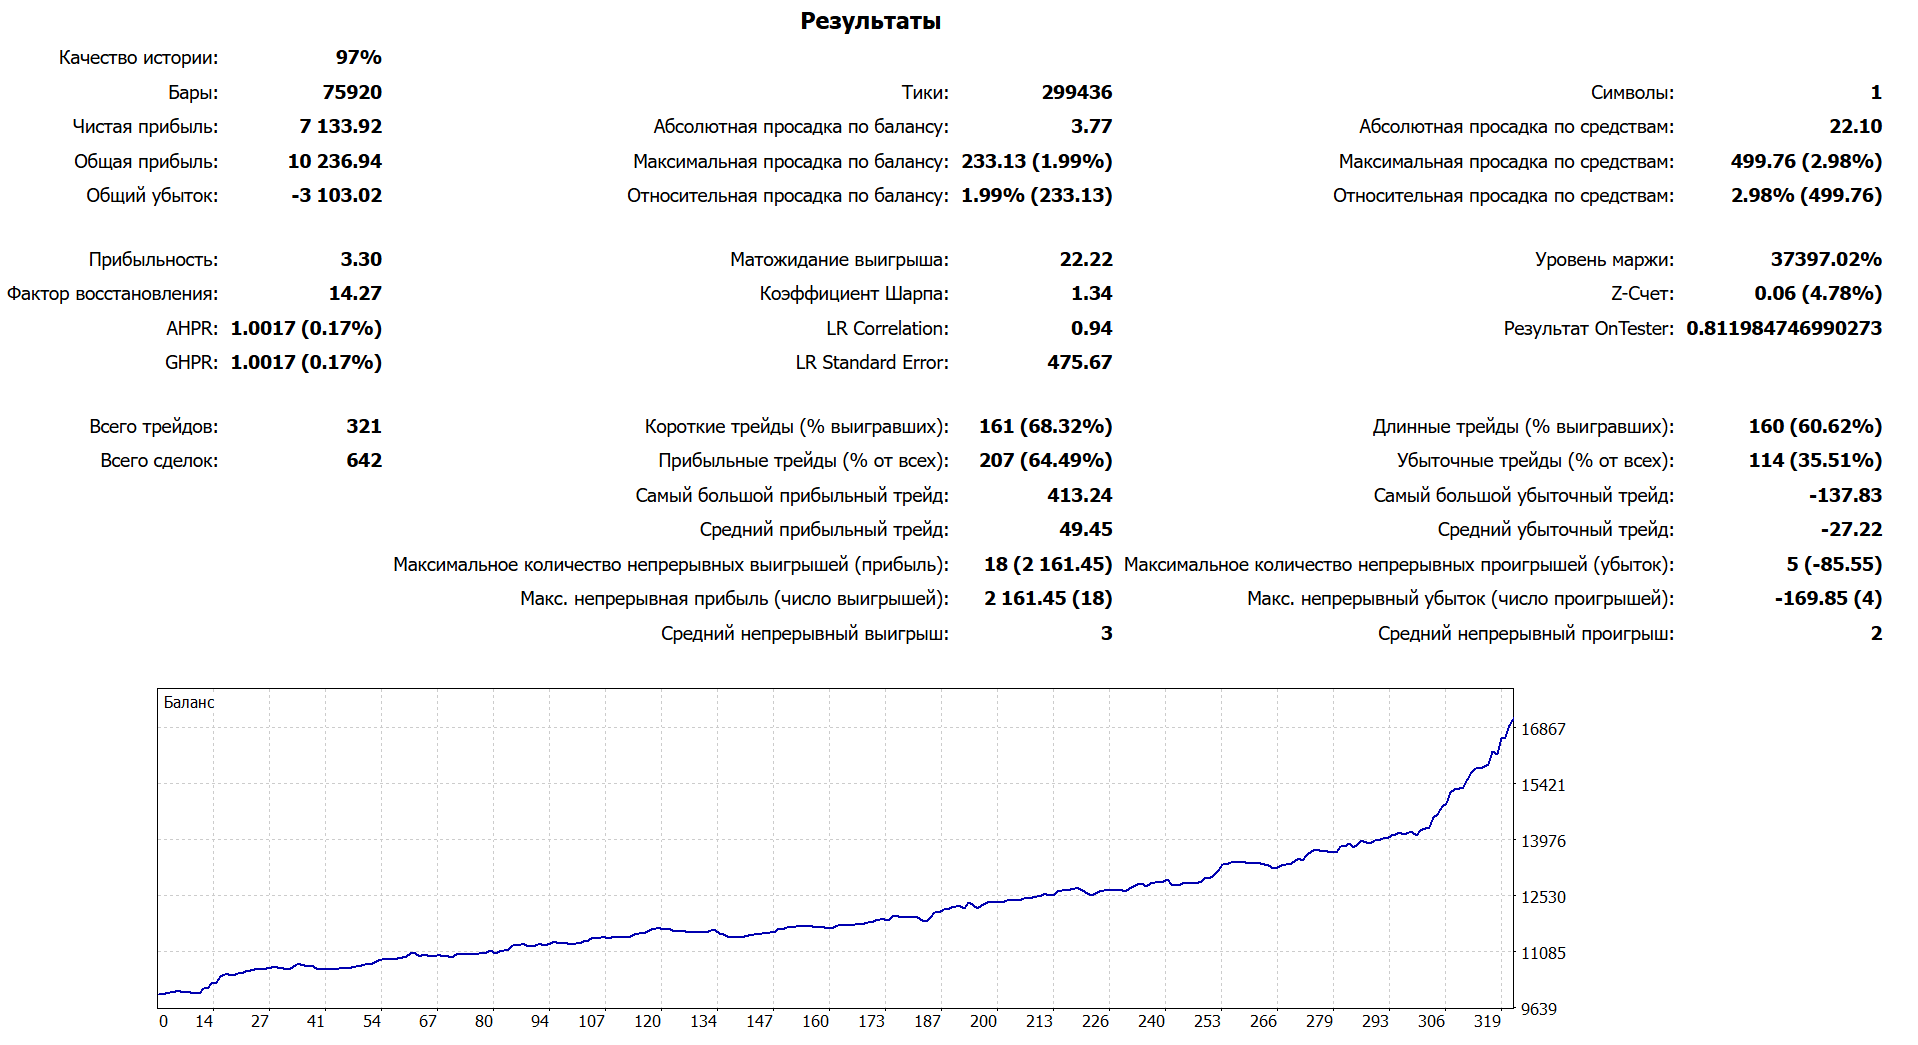
SPR2 v1 — бэктест 2013–2025

Нажмите на изображение, чтобы открыть отчёт тестера в полном размере

Чистая прибыль
+7 133.92
+71.3% за 13 лет
Profit Factor
3.30
64.5% прибыльных
Просадка по средствам
2.98%
499.76
Фактор восстановления
14.27
Шарп 1.34
Выводы: сильный результат — но это отрезок настройки
  • Устойчивое положительное ожидание: PF 3.30, 64.5% прибыльных сделок, средняя прибыль в 1.8 раза больше среднего убытка.
  • Низкий риск: просадка по средствам 2.98%, по балансу 1.99%; прибыль в 14 раз перекрывает худшую просадку. Кривая гладкая (LR Correlation 0.94), самая длинная серия убытков — 5 сделок на −85.55.
  • Главная оговорка: на этих данных модель настраивалась. Сильные цифры бэктеста — необходимое, но не достаточное условие: об устойчивости они ничего не говорят, это задача форвардов.
  • Признак зависимости от режима: около 40% всего результата (~3 000 из 7 134) получено на последних ~20 сделках (≈6% выборки) — кривая резко ускоряется в конце периода.
  • Z-счёт 0.06 — сделки независимы друг от друга. Фильтры по сериям выигрышей и проигрышей здесь не помогут, а лишь добавят параметров для подгонки.
  • Доходность скромная: около 550 (≈5.5%) в год при фиксированном объёме. При такой просадке есть запас для увеличения риска на сделку.
  • Шорты стабильнее лонгов: 68.3% прибыльных против 60.6%.

2Общий тест 2012 – 16.09.2026вся история
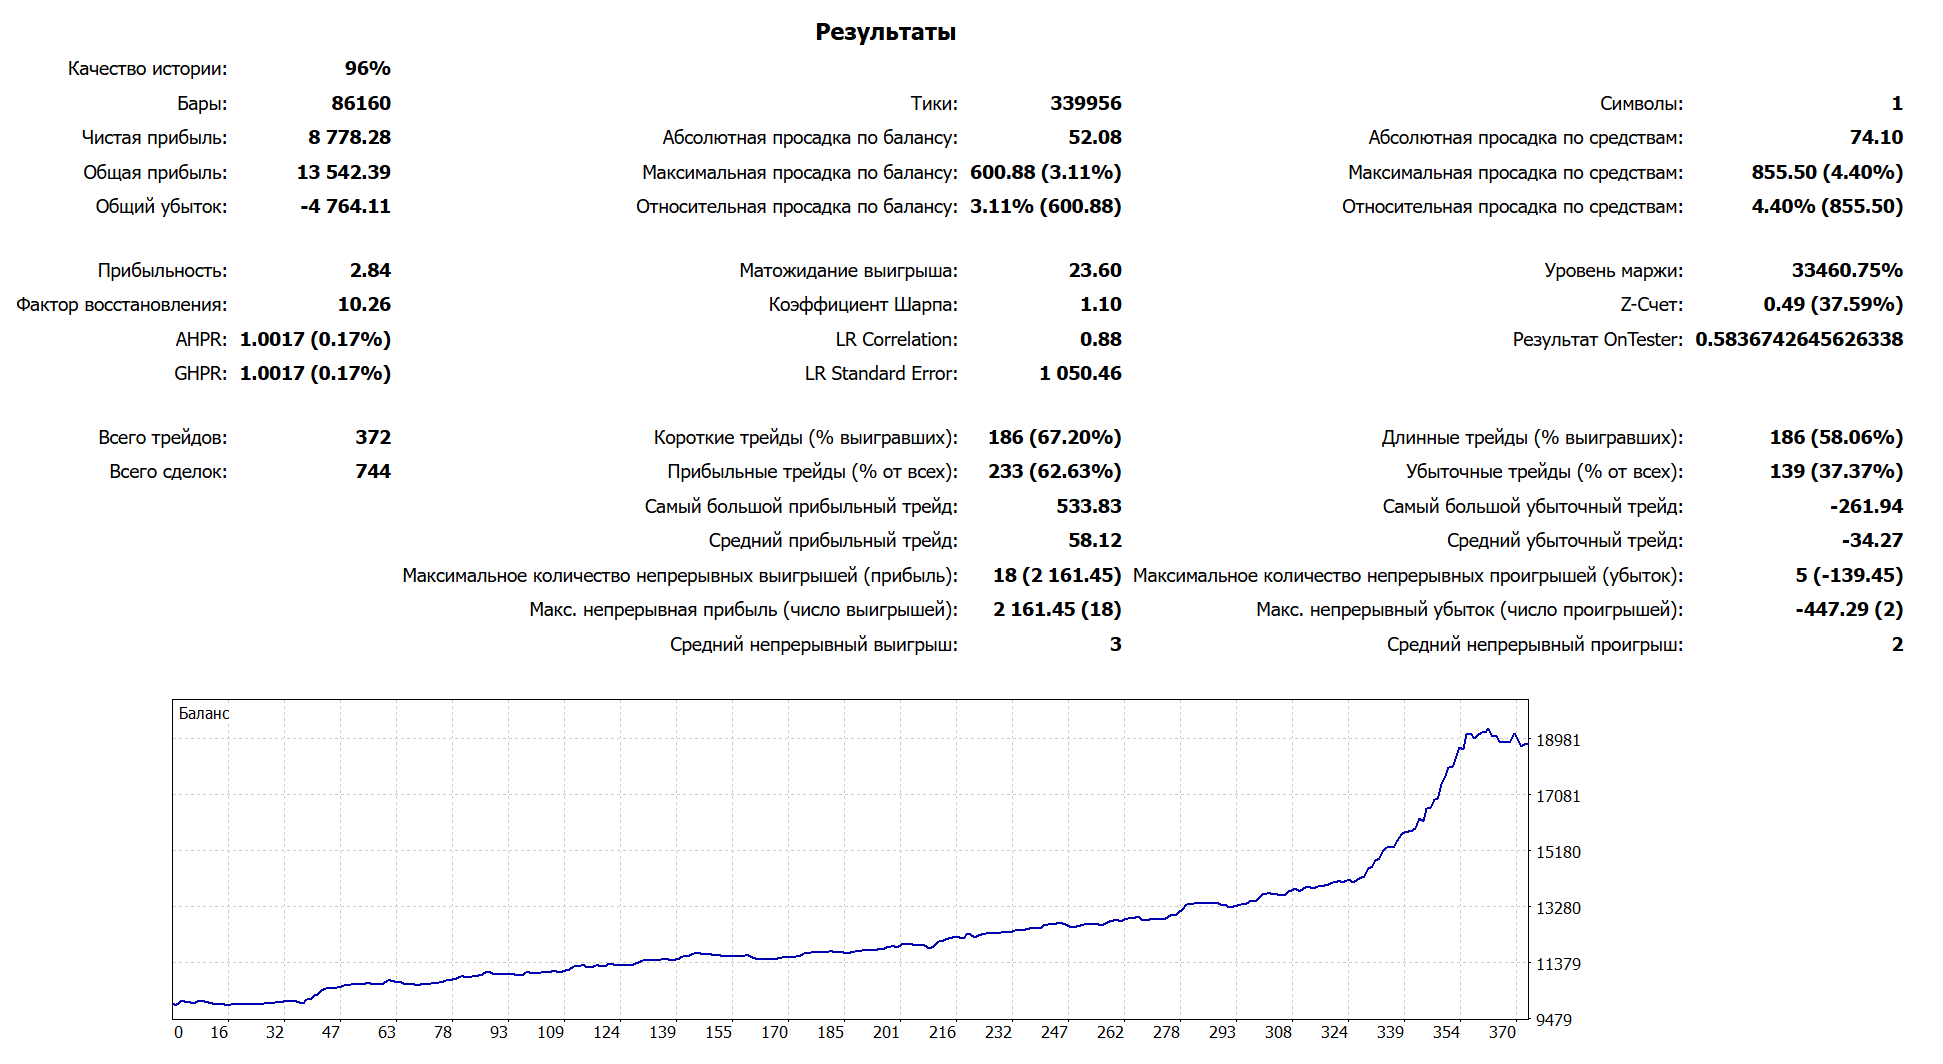
SPR2 v1 — общий тест 2012 – 16.09.2026

Нажмите на изображение, чтобы открыть отчёт тестера в полном размере

Чистая прибыль
+8 778.28
+87.8%, 372 сделки
Profit Factor
2.84
62.6% прибыльных
Просадка по средствам
4.40%
855.50
Фактор восстановления
10.26
Шарп 1.10
Выводы: с новыми данными преимущество не исчезает
  • С учётом обоих форвардов картина остаётся сильной: PF 2.84, фактор восстановления 10.26, Шарп 1.10. Добавление данных вне выборки ухудшило метрики умеренно, а не обвалило их — так ведёт себя модель без грубой подгонки.
  • Отрезки сходятся: 7 133.92 + 21.54 + 1 680.29 = 8 835.75 против 8 778.28 в общем тесте (расхождение 0.7% и одна сделка — эффект позиций на стыках периодов). Тест консистентен.
  • Все экстремумы общего теста приходятся на 2026 год: максимальная просадка по балансу 600.88 и по средствам 855.50, крупнейшая прибыль 533.83 и крупнейший убыток −261.94 — это сделки форварда вперёд.
  • Начало кривой (2012) — боковик, конец (2026) — пик около 360-й сделки и откат. Гладкость снизилась с 0.94 до 0.88 — ожидаемая плата за выход за пределы обучающих данных.

3Форвард назад: 2012out-of-sample
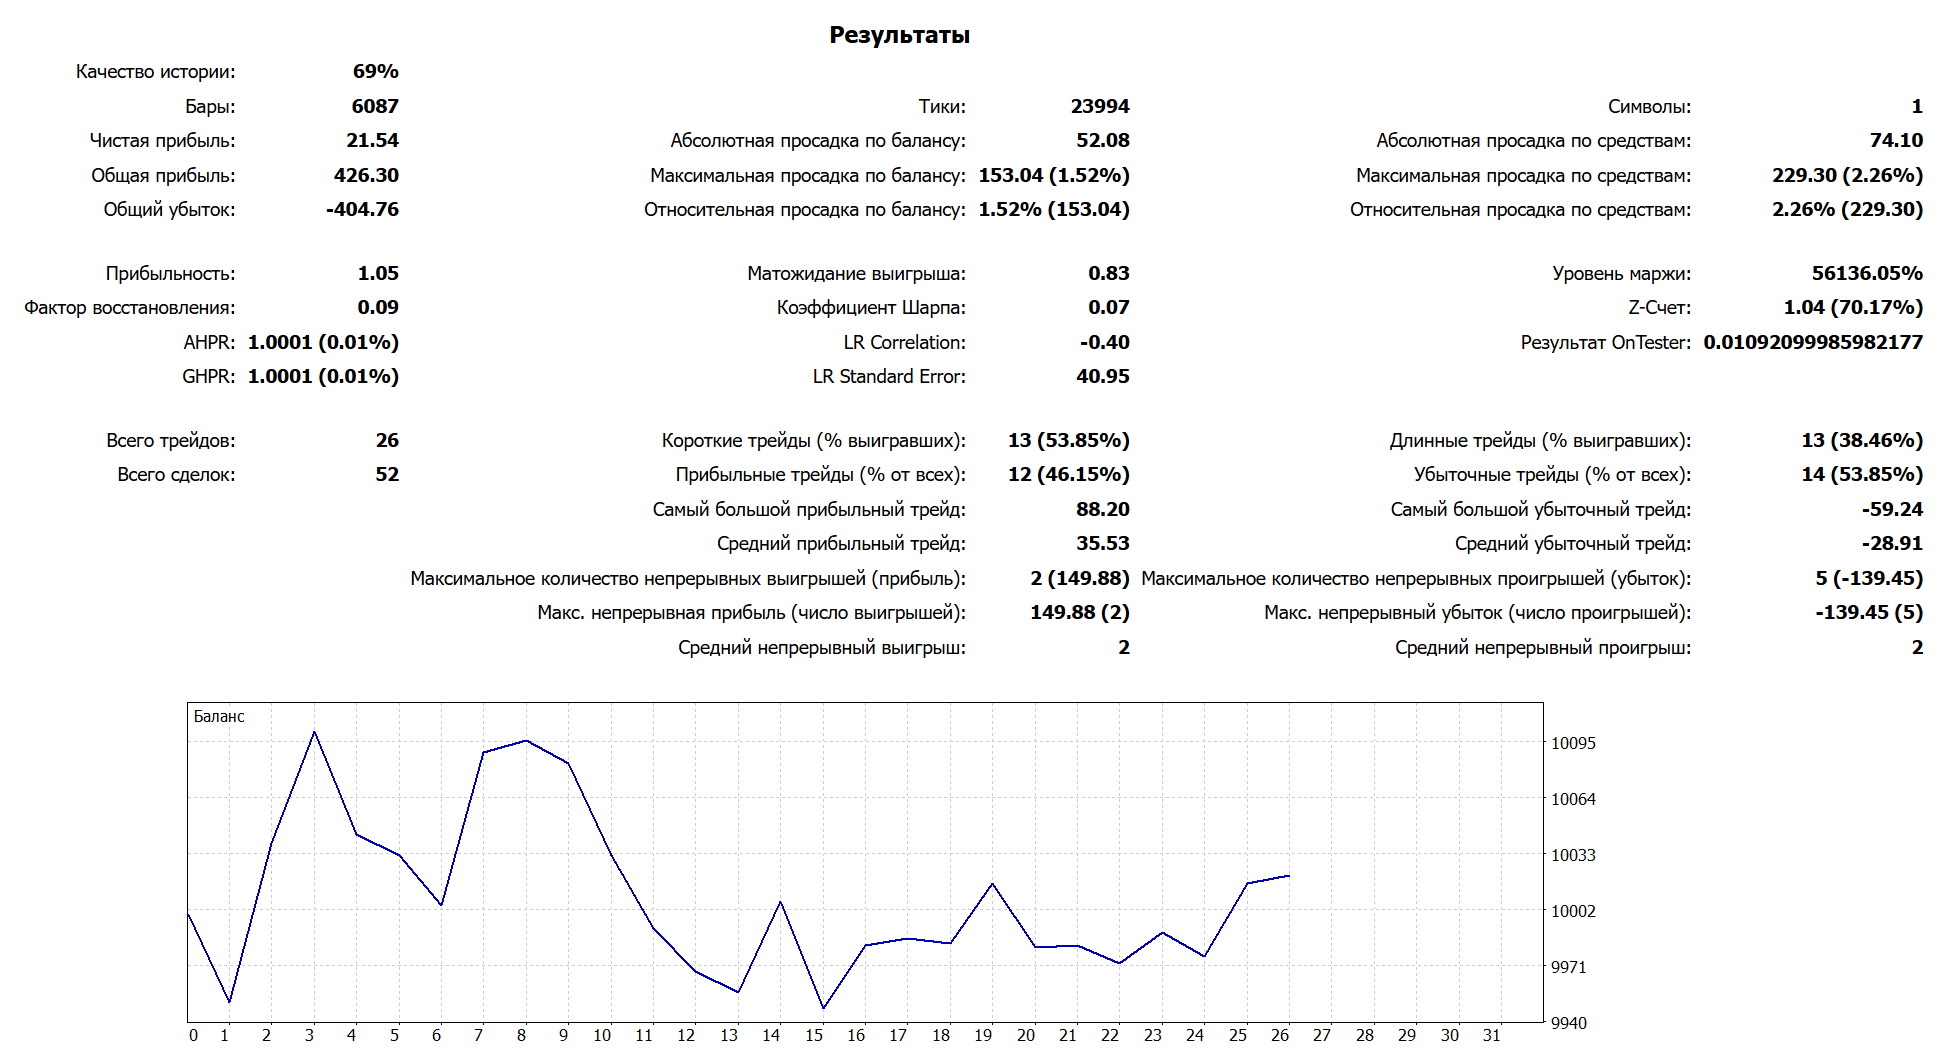
SPR2 v1 — форвард назад: 2012

Нажмите на изображение, чтобы открыть отчёт тестера в полном размере

Чистая прибыль
+21.54
+0.2%, 26 сделок
Profit Factor
1.05
сохранено 2% преимущества
Просадка по средствам
2.26%
229.30
LR Correlation
−0.40
Шарп 0.07
Выводы: первый экзамен не сдан, но модель не сломалась
  • Преимущество не подтвердилось: PF 1.05 и +21.54 за год — фактически ноль. Из преимущества бэктеста сохранилось лишь 2%.
  • Доля прибыльных сделок упала до 46.2% (в бэктесте 64.5%). Если бы преимущество сохранялось, вероятность получить 12 и менее прибыльных из 26 — около 4%. Это на границе случайности и скорее говорит о смене рыночного режима.
  • Кривая баланса — «пила» вокруг 10 000: пики на 3-й и 8-й сделках, затем откат и боковик; фактор восстановления 0.09. Особенно слабы лонги — 38.5% прибыльных; шорты держатся на 53.8%.
  • Важный позитив: риск остался под контролем — просадка 2.26%, серия убытков не длиннее 5, как в бэктесте. Модель без подгонки в чужом режиме обычно так и ведёт себя: не зарабатывает, но и не теряет. Переобученная модель в такой ситуации систематически теряет деньги (сравните с SPR2 v2).
  • Оговорка: качество истории всего 69%, а 26 сделок — малая выборка. Вывод по 2012 году стоит перепроверить на данных лучшего качества.

4Форвард вперёд: 2026out-of-sample
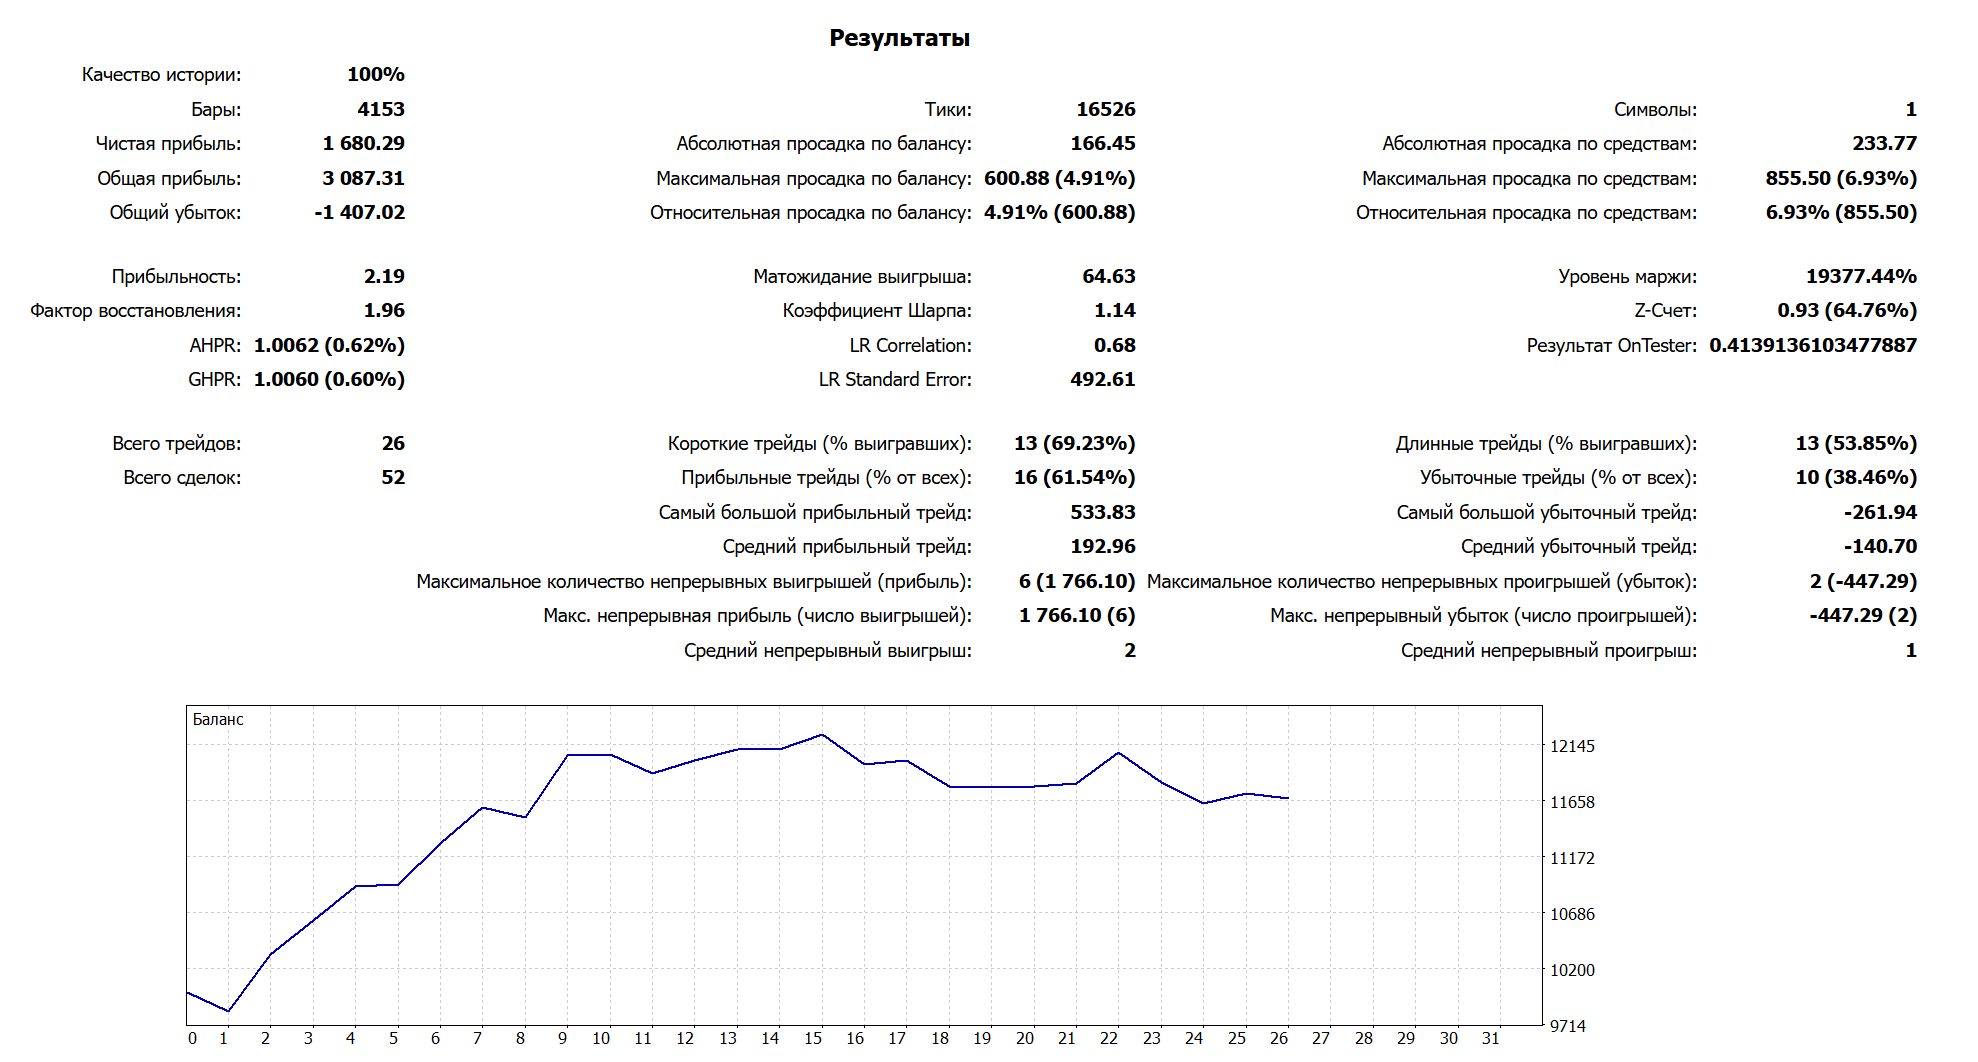
SPR2 v1 — форвард вперёд: 2026

Нажмите на изображение, чтобы открыть отчёт тестера в полном размере

Чистая прибыль
+1 680.29
+16.8% за 8,5 мес.
Profit Factor
2.19
сохранено 52% преимущества
Просадка по средствам
6.93%
855.50
Фактор восстановления
1.96
Шарп 1.14
Выводы: второй экзамен сдан — половина преимущества перенеслась на новые данные
  • PF 2.19, 61.5% прибыльных сделок, Шарп 1.14 (85% от бэктеста). Сохранено 52% преимущества — выше порога устойчивости 50%.
  • Доля прибыльных 61.5% против 64.5% в бэктесте — в пределах статистического шума: при сохранённом преимуществе такой или худший результат получается примерно в 45% случаев.
  • Масштаб сделок вырос в разы: матожидание 64.63 против 22.22 (×2.9), средняя прибыль ×3.9, средний убыток ×5.2; уровень маржи снизился с 37 397% до 19 377%. Причина — рост цены и денежной волатильности инструмента при неизменном объёме, а не изменение логики модели.
  • Просадка превысила исторический максимум: 855.50 (6.93%) против 499.76 (2.98%). Но в единицах среднего убытка она даже меньше: ≈6 средних убытков против ≈18 в бэктесте — это следствие укрупнения сделок, а не поломки.
  • Слабее бэктеста: соотношение прибыль/убыток 1.37 (было 1.82), фактор восстановления 1.96 — прибыль пока лишь вдвое перекрывает просадку.
  • Текущее состояние: рост до ~15-й сделки (баланс ≈12 250), затем около 11 сделок без нового максимума. На 16.09.2026 баланс ≈11 680 — модель находится у максимальной просадки периода.
  • Шорты снова лучше лонгов: 69.2% прибыльных против 53.8%. Асимметрия повторяется во всех периодах — это свойство логики модели, а не случайность отдельного отрезка.

Итоговые выводы по SPR2 v1

Статус: на наблюдении

Модель сдала один экзамен из двух: на новых данных 2026 года сохранилось 52% преимущества, в 2012 году — 2%. Признаков грубой подгонки нет: деградация вне выборки умеренная, риск в неблагоприятном режиме не вышел из-под контроля, поведение модели одинаково во всех периодах. Устойчивость к смене рыночного режима пока не доказана.

Что говорит против переобучения
  • Простая модель без ценовых данных — мало степеней свободы для подгонки.
  • Больше половины преимущества сохранилось на новых данных 2026 года.
  • В неудачном 2012 году — ноль, а не убыток; серии убытков не длиннее 5.
  • Шорты стабильно сильнее лонгов во всех четырёх отчётах.
Слабые стороны и риски
  • Зависимость от рыночного режима: в 2012 году преимущества нет.
  • ~40% прибыли бэктеста получено в самом конце периода.
  • Риск в деньгах не нормирован: сделки 2026 года в 3–5 раз крупнее исторических, просадка 6.93% — новый максимум.
  • Форварды короткие (по 26 сделок) — статистическая значимость низкая.
Что дальше
  • Продолжить форвард 2026 года — он продолжает пополняться данными, которых модель не видела. Подтверждение — обновление максимума баланса (≈12 250); сигнал к пересмотру — просадка по средствам заметно выше 855.50 или серия убытков длиннее 5.
  • Перепроверить 2012 год на реальных тиках и расширить форвард назад на 2010–2011 годы — без изменения параметров модели.
  • Нормировать объём позиции на волатильность (ATR или фиксированный % риска) и повторить все тесты. Это меняет управление риском, а не логику входа, поэтому не открывает новых возможностей для подгонки сигналов.
  • Отдельную версию с приоритетом шортов не делать: асимметрия шортов и лонгов повторяется во всех четырёх отчётах, но это свойство логики входа, а не повод добавлять ещё один параметр.

Данные взяты из отчётов тестера стратегий MetaTrader 5. Результаты на исторических данных не гарантируют такой же доходности в будущем.

Тестирование эффективности разных моделей входов: SPR2 v2

SPR2 v2 — та же модель входа, но к биржевым отчётам добавлены недельные цены инструмента. Вопрос эксперимента: делает ли дополнительная информация модель сильнее на новых данных — или только даёт оптимизатору больше свободы для подгонки под историю?

Условия проверки полностью совпадают с SPR2 v1: бэктест 2013 – 2025, форвард назад 2012, форвард вперёд 01.01 – 16.09.2026, депозит 10 000, один символ, фиксированный объём. Поэтому любые различия в результатах объясняются только ценовыми данными.

Короткий ответ

Бэктест стал лучше, оба форварда — хуже. На 2012 году сохранилось −19% преимущества (у v1 — 2%), на 2026 году — 27% (у v1 — 52%). Улучшение на истории при ухудшении на новых данных — классический признак переобучения.

Сводка по периодам

Показатель Бэктест2013–2025 Общий тест2012 – 16.09.2026 Форвард назад2012 Форвард вперёд2026, 8,5 мес.
Качество истории 97% 96% 69% ⚠ 100%
Сделок 322v1: 321 370v1: 372 30v1: 26 20v1: 26
Чистая прибыль +7 494.09 (+74.9%)v1: +7 133.92 +8 186.31 (+81.9%)v1: +8 778.28 −282.13 (−2.8%)v1: +21.54 +1 030.82 (+10.3%)v1: +1 680.29
Прибыльность (Profit Factor) 3.64v1: 3.30 2.76v1: 2.84 0.49v1: 1.05 1.72v1: 2.19
Сохранено преимущества база — −19%v1: 2% 27%v1: 52%
Фактор восстановления 15.00v1: 14.27 8.35v1: 10.26 −0.63v1: 0.09 1.05v1: 1.96
Коэффициент Шарпа 1.41v1: 1.34 1.03v1: 1.10 −0.89v1: 0.07 0.57v1: 1.14
LR Correlation (гладкость) 0.95v1: 0.94 0.91v1: 0.88 −0.90v1: −0.40 0.56v1: 0.68
Прибыльных сделок 64.0%v1: 64.5% 60.8%v1: 62.6% 33.3%v1: 46.2% 55.0%v1: 61.5%
Матожидание сделки 23.27v1: 22.22 22.13v1: 23.60 −9.40v1: 0.83 51.54v1: 64.63
Ср. прибыль / ср. убыток 50.16 / 24.46 (2.05)v1: 1.82 57.10 / 32.15 (1.78)v1: 1.70 26.86 / 27.54 (0.98)v1: 1.23 223.59 / 158.74 (1.41)v1: 1.37
Макс. просадка по средствам 499.76 (2.92%)v1: 2.98% 980.25 (5.25%)v1: 4.40% 445.88 (4.44%)v1: 2.26% 980.25 (8.51%)v1: 6.93%
Макс. просадка по балансу 145.14 (1.35%)v1: 1.99% 679.59 (3.68%)v1: 600.88 395.31 (3.95%) 679.59 (6.00%)
Макс. серия убытков 5 (−60.33)v1: 5 10 (−307.60)v1: 5 10 (−307.60)v1: 5 4 (−679.59)v1: 2
Шорты / лонги, % прибыльных 64.6 / 63.4v1: 68.3 / 60.6 62.7 / 58.9v1: 67.2 / 58.1 46.7 / 20.0v1: 53.8 / 38.5 60.0 / 50.0v1: 69.2 / 53.8
Результат OnTester 0.914v1: 0.812 0.507v1: 0.584 −0.361v1: 0.011 0.222v1: 0.414

●сильный результат   ● требует внимания   ● слабый результат. Серым под значением — показатель SPR2 v1 за тот же период. Процент прибыли — от начального депозита 10 000.

1Бэктест 2013 – 2025in-sample

SPR2 v2 — бэктест 2013–2025

Нажмите на изображение, чтобы открыть отчёт тестера в полном размере

Чистая прибыль
+7 494.09
+74.9% · v1: +71.3%
Profit Factor
3.64
64.0% прибыльных · v1: 3.30
Просадка по средствам
2.92%
499.76 · v1: 2.98%
Фактор восстановления
15.00
Шарп 1.41 · v1: 14.27
Выводы: на истории v2 лучше v1 почти по всем метрикам — и это настораживает
  • PF 3.64 против 3.30, фактор восстановления 15.00 против 14.27, Шарп 1.41 против 1.34, LR Correlation 0.95 против 0.94. Критерий оптимизации OnTester — 0.914 против 0.812: если выбирать по бэктесту, победила бы v2.
  • Качество сделок выросло: средняя прибыль / средний убыток 2.05 (у v1 1.82), средний убыток сократился до 24.46, просадка по балансу — всего 1.35%.
  • Лонги подтянулись до 63.4% прибыльных (у v1 60.6%): недельная цена «починила» самое слабое место v1 — но только на отрезке настройки.
  • Прибыль ещё сильнее сосредоточена в конце периода: серия из 12 сделок принесла 2 421.15, то есть 32% всего результата. Крупнейшая сделка 791.06 больше любой сделки v1 во всех периодах (максимум v1 — 533.83).
  • Так подгонка и выглядит изнутри: дополнительные входные данные позволяют точнее описать прошлое. Описала ли модель прошлое или нашла закономерность, покажут только форварды.

2Общий тест 2012 – 16.09.2026вся история

SPR2 v2 — общий тест 2012 – 16.09.2026

Нажмите на изображение, чтобы открыть отчёт тестера в полном размере

Чистая прибыль
+8 186.31
+81.9% · v1: +87.8%
Profit Factor
2.76
60.8% прибыльных · v1: 2.84
Просадка по средствам
5.25%
980.25 · v1: 4.40%
Фактор восстановления
8.35
Шарп 1.03 · v1: 10.26
Выводы: с добавлением новых данных v2 уже уступает v1
  • Преимущество бэктеста (+360) после добавления форвардов превращается в отставание: 8 186.31 против 8 778.28 (−592). PF 2.76 против 2.84, фактор восстановления 8.35 против 10.26, Шарп 1.03 против 1.10, просадка 5.25% против 4.40%.
  • LR Correlation 0.91 выше, чем у v1 (0.88), но только за счёт гладкого бэктеста, на который приходится 87% сделок.
  • Серия убытков выросла до 10 сделок (у v1 — 5), и она целиком пришлась на 2012 год. Максимальные просадки по балансу (679.59) и по средствам (980.25), а также крупнейший убыток (−519.80) — из 2026 года.
  • Отрезки сходятся: 7 494.09 − 282.13 + 1 030.82 = 8 242.78 против 8 186.31 в общем тесте (расхождение 0.7% и две сделки на стыках периодов). Тест консистентен, как и у v1.
  • Форма кривой: провал ниже 10 000 в начале (2012, абсолютная просадка 395), ровный рост на отрезке настройки, рывок к ~18 400 и откат в конце (2026).

3Форвард назад: 2012out-of-sample

SPR2 v2 — форвард назад: 2012

Нажмите на изображение, чтобы открыть отчёт тестера в полном размере

Чистая прибыль
−282.13
−2.8% · v1: +21.54
Profit Factor
0.49
сохранено −19% · v1: 1.05
Просадка по средствам
4.44%
445.88 · v1: 2.26%
LR Correlation
−0.90
Шарп −0.89 · v1: −0.40
Выводы: экзамен провален — преимущество сменилось на отрицательное
  • PF 0.49: на каждый заработанный доллар — два потерянных. Модель не просто потеряла преимущество бэктеста, а систематически ошибалась: сохранено −19%.
  • Прибыльных сделок лишь 10 из 30 (33.3%). Если бы преимущество бэктеста (64%) сохранялось, вероятность такого результата — около 0.06%. Это уже не шум малой выборки, а системный сбой. У v1 на тех же данных аналогичная вероятность — около 4%.
  • Лонги — 20% прибыльных (3 из 15), шорты — 46.7% (7 из 15). Недельная цена, которая «чинила» лонги на истории, в 2012 году сделала их хуже, чем у v1 (38.5%).
  • Серия из 10 убытков подряд (−307.60) — вдвое длиннее максимума бэктеста. Кривая баланса монотонно снижается первые 19 сделок, затем стоит на месте.
  • Средняя прибыль меньше среднего убытка (26.86 против 27.54): преимущество исчезло и по частоте, и по размеру сделок.
  • Смягчающие обстоятельства: качество истории 69%, выборка 30 сделок, просадка ограничена 4.44%. Но у v1 на тех же данных результат нулевой, а не отрицательный — разницу создали именно ценовые данные.

4Форвард вперёд: 2026out-of-sample

SPR2 v2 — форвард вперёд: 2026

Нажмите на изображение, чтобы открыть отчёт тестера в полном размере

Чистая прибыль
+1 030.82
+10.3% за 8,5 мес. · v1: +16.8%
Profit Factor
1.72
сохранено 27% · v1: 2.19
Просадка по средствам
8.51%
980.25 · v1: 6.93%
Фактор восстановления
1.05
Шарп 0.57 · v1: 1.96
Выводы: прибыль есть, но сохранилось лишь 27% преимущества
  • Модель в плюсе: PF 1.72, +1 030.82. Но v1 на тех же данных заработала на 649 больше и с меньшим риском.
  • Сохранено 27% преимущества бэктеста (у v1 — 52%) — зона заметной деградации. Шарп 0.57 — вдвое ниже, чем в бэктесте и у v1.
  • Сделок 20 против 26 у v1: ценовой фильтр отсёк шесть сделок и не улучшил ни долю прибыльных (55.0% против 61.5%), ни итог.
  • Просадка по средствам 980.25 (8.51%) — максимум среди всех тестов обеих версий. Серия из 4 убытков стоила −679.59, крупнейший убыток −519.80. Фактор восстановления 1.05: прибыль периода едва перекрывает просадку.
  • Масштаб сделок такой же, как у v1 (уровень маржи 19 377% в обоих тестах), поэтому сравнение версий на 2026 году корректно.
  • Текущее состояние: пик баланса ≈11 290 на 13-й сделке, откат до ≈10 610 к 17-й, на 16.09.2026 баланс ≈11 030 — ниже максимума.
  • Шорты по-прежнему сильнее лонгов (60% против 50% прибыльных), но разрыв меньше, чем у v1.

Итоговые выводы по SPR2 v2

Статус: отклонена — признаки переобучения

Недельные цены улучшили все ключевые метрики бэктеста и ухудшили все ключевые метрики обоих форвардов. Это главный симптом переобучения: модель лучше запомнила прошлое, но хуже распознаёт новое. Если бы выбор делался по бэктесту или по критерию OnTester (0.914 против 0.812), была бы выбрана худшая версия.

Что дала цена
  • +5% прибыли и +10% к PF на отрезке настройки.
  • Меньший средний убыток и лучшая статистика лонгов — только на истории.
Чего стоила цена
  • Форвард 2012: убыток вместо нуля, 10 убытков подряд, лишь 20% прибыльных лонгов.
  • Форвард 2026: на 39% меньше прибыли, чем у v1, Шарп вдвое ниже, просадка 8.51% — максимум всех тестов.
  • Больше входных данных — больше степеней свободы для подгонки, без выигрыша на новых данных.
Что дальше
  • В текущем виде v2 не развивать; основной остаётся SPR2 v1.
  • Если ценовые данные нужны, проверять их только как грубый фильтр с заранее заданными, не оптимизируемыми параметрами — например, направление недельного тренда.
  • Любую такую версию проверять по той же схеме — бэктест 2013–2025 и оба форварда — и сравнивать с v1 по доле сохранённого преимущества, а не по бэктесту.

Данные взяты из отчётов тестера стратегий MetaTrader 5. Результаты на исторических данных не гарантируют такой же доходности в будущем.

Итоги тестирования SPR2: v1 против v2 — какая модель не переобучена

Две версии одной модели входа прошли одинаковую проверку: бэктест на 2013–2025 годах и два независимых форварда — 2012 и 2026 год. Разница между ними одна: v1 видит только биржевые отчёты, v2 — ещё и недельные цены.

Это чистый эксперимент на главный вопрос лаборатории: делает ли дополнительная информация модель сильнее на новых данных — или только упрощает подгонку под историю?

На истории лучше
v2
PF 3.64 против 3.30
Форвард 2012 лучше
v1
PF 1.05 против 0.49
Форвард 2026 лучше
v1
PF 2.19 против 1.72
Выбор лаборатории
SPR2 v1
2 форварда из 2

Бэктест против новых данных

Показатель SPR2 v1только отчёты SPR2 v2отчёты + недельная цена Лучше
Бэктест 2013–2025 — отрезок настройки
Profit Factor 3.30 3.64 v2
Чистая прибыль +7 133.92 +7 494.09 v2
Коэффициент Шарпа 1.34 1.41 v2
Макс. просадка по средствам 2.98% 2.92% ≈
Результат OnTester 0.812 0.914 v2
Форвард назад 2012 — вне выборки
Profit Factor 1.05 0.49 v1
Чистая прибыль +21.54 −282.13 v1
Прибыльных сделок 46.2% 33.3% v1
Макс. серия убытков 5 10 v1
Форвард вперёд 2026 — вне выборки
Profit Factor 2.19 1.72 v1
Чистая прибыль +1 680.29 +1 030.82 v1
Коэффициент Шарпа 1.14 0.57 v1
Фактор восстановления 1.96 1.05 v1
Макс. просадка по средствам 6.93% 8.51% v1
Вся история 2012 – 16.09.2026
Чистая прибыль +8 778.28 +8 186.31 v1
Profit Factor 2.84 2.76 v1
Фактор восстановления 10.26 8.35 v1

v2 выигрывает только там, где модель настраивалась. Везде, где её проверяли на новых данных, лучше v1.

Сколько преимущества дожило до новых данных

v1 · форвард 2026
 
52%
v2 · форвард 2026
 
27%
v1 · форвард 2012
 
2%
v2 · форвард 2012
 
−19%

Сохранённое преимущество = (PF форварда − 1) / (PF бэктеста − 1). Вертикальная метка — порог устойчивости 50%. Отрицательное значение означает, что вне выборки модель систематически теряет деньги.

Главный вывод

Улучшение бэктеста не равно улучшению модели. Недельные цены дали v2 больше свободы, и оптимизатор использовал её, чтобы точнее описать 2013–2025 годы. На данных, которых модель не видела, это описание не сработало: в 2026 году v2 сохранила вдвое меньше преимущества, чем v1, а в 2012 году ушла в убыток. Разрыв «бэктест лучше — форварды хуже» на обоих независимых отрезках — самый надёжный признак переобучения.

Правила отбора моделей по итогам эксперимента

  1. Выбирать по данным вне выборки, а не по бэктесту. Критерий OnTester предпочёл v2 (0.914 против 0.812) — и ошибся. Высокий балл оптимизации означает лишь хорошую подгонку к отрезку настройки.
  2. Каждый новый вход должен окупаться на форвардах. Недельная цена добавила степеней свободы, но не добавила преимущества на новых данных. Простая модель, которая держится вне выборки, ценнее сложной, которая блестит на истории.
  3. Проверять с двух сторон от периода настройки. Форвард 2026 года v2 прошла с натяжкой; провал стал очевиден только на 2012 годе. Один форвард легко «угадать», два в разных режимах — гораздо сложнее.
  4. Оценивать долю сохранённого преимущества, а не прибыль. 50% и выше — модель устойчива, 25–50% — деградация, ниже 25% — преимущество не подтверждено.
  5. Смотреть, как модель проигрывает. В чужом режиме устойчивая модель топчется на месте, переобученная — теряет деньги. v1 в 2012 году дала ноль и серии убытков не длиннее 5; v2 — убыток и 10 убытков подряд.
  6. Форварды остаются форвардами. Ни 2012, ни 2026 год не участвуют в настройке: параметры подбираются только на 2013–2025, а форварды считаются на уже готовых параметрах. Поэтому оба отрезка остаются честной линейкой и для следующих версий модели.

Решение

SPR2 v1 — основная модель, на наблюденииSPR2 v2 — отклонена

SPR2 v1 — лучший кандидат на модель без переобучения: преимущество перенеслось на новые данные 2026 года (52%), а в неблагоприятном 2012 году модель не потеряла деньги. Но доказанной устойчивость v1 считать рано: один из двух форвардов не пройден, и обе выборки вне периода настройки короткие.

Что дальше
  • Продолжить форвард v1 после 16.09.2026 — этот отрезок пополняется в реальном времени. Подтверждение — новый максимум баланса (≈12 250); сигнал к пересмотру — просадка по средствам заметно выше 855.50 или серия убытков длиннее 5.
  • Расширить форвард назад на 2010–2011 годы на истории с реальными тиками — для обеих версий, без изменения параметров.
  • Нормировать объём позиции на волатильность и повторить тесты v1. Это меняет управление риском, а не логику входа, и не открывает новых возможностей для подгонки сигналов.
  • Ценовые данные возвращать в модель только как грубый фильтр с заранее заданными, не оптимизируемыми параметрами — и только с проверкой на обоих форвардах.

Сводка построена по отчётам тестера стратегий MetaTrader 5 для SPR2 v1 и SPR2 v2 (см. модули выше). Результаты на исторических данных не гарантируют такой же доходности в будущем.

Упрощение параметров для V1

Та же модель, та же логика входа — только грубее сетка оптимизации. В поисках лучшего результата увеличим шаг перебора параметров с 10 до 25. Меняется не модель, а то, насколько мелко оптимизатору разрешено подстраивать числа под историю.

  • Что изменено: шаг сетки параметров 10 → 25. Число допустимых значений каждого параметра падает примерно в 2,5 раза.
  • Что не изменено: логика входа, набор входных данных (только биржевые отчёты, без цены), периоды тестов, депозит 10 000, один символ, фиксированный объём.
  • Что проверяем: грубая сетка обязана ухудшить бэктест. Весь вопрос в том, что при этом произойдёт с форвардами.
Почему шаг оптимизации — это тоже степень свободы

Чем мельче шаг, тем больше вариантов перебирает оптимизатор и тем выше шанс, что лучший из них оказался лучшим случайно. Шаг 25 оставляет в отборе только те настройки, которые работают широкой зоной, а не в одной точке. Если преимущество модели реально, оно должно пережить огрубление сетки; если оно держалось на точной подгонке чисел — исчезнет.

Сводка по периодам

Показатель Бэктест2013–2025 Общий тест2012 – 16.09.2026 Форвард назад2012 Форвард вперёд2026, 8,5 мес.
Качество истории 97% 96% 69% ⚠ 100%
Сделок 312шаг 10: 321 355шаг 10: 372 28шаг 10: 26 17шаг 10: 26
Чистая прибыль +6 810.31 (+68.1%)шаг 10: +7 133.92 +9 015.24 (+90.2%)шаг 10: +8 778.28 +197.44 (+2.0%)шаг 10: +21.54 +2 063.96 (+20.6%)шаг 10: +1 680.29
Прибыльность (Profit Factor) 3.14шаг 10: 3.30 3.24шаг 10: 2.84 1.60шаг 10: 1.05 5.13шаг 10: 2.19
Сохранено преимущества база — 28%шаг 10: 2% 193%шаг 10: 52%
Фактор восстановления 13.63шаг 10: 14.27 14.82шаг 10: 10.26 1.00шаг 10: 0.09 3.39шаг 10: 1.96
Коэффициент Шарпа 1.27шаг 10: 1.34 1.11шаг 10: 1.10 0.61шаг 10: 0.07 0.86шаг 10: 1.14
LR Correlation (гладкость) 0.89шаг 10: 0.94 0.86шаг 10: 0.88 0.83шаг 10: −0.40 0.93шаг 10: 0.68
Прибыльных сделок 60.6%шаг 10: 64.5% 60.9%шаг 10: 62.6% 60.7%шаг 10: 46.2% 64.7%шаг 10: 61.5%
Матожидание сделки 21.83шаг 10: 22.22 25.40шаг 10: 23.60 7.05шаг 10: 0.83 121.41шаг 10: 64.63
Ср. прибыль / ср. убыток 52.84 / 25.83 (2.05)шаг 10: 1.82 60.38 / 28.97 (2.08)шаг 10: 1.70 30.84 / 29.72 (1.04)шаг 10: 1.23 233.09 / 83.33 (2.80)шаг 10: 1.37
Макс. просадка по средствам 499.76 (2.98%)шаг 10: 2.98% 608.51 (3.51%)шаг 10: 4.40% 197.71 (1.95%)шаг 10: 2.26% 608.51 (5.87%)шаг 10: 6.93%
Макс. просадка по балансу 299.08 (2.76%)шаг 10: 1.99% 299.08 (2.72%)шаг 10: 600.88 133.44 (1.32%) 277.47 (2.33%)
Макс. серия убытков 5 (−133.90)шаг 10: 5 5 (−133.90)шаг 10: 5 3 (−93.71)шаг 10: 5 1 (−277.47)шаг 10: 2
Шорты / лонги, % прибыльных 66.0 / 55.1шаг 10: 68.3 / 60.6 66.3 / 55.4шаг 10: 67.2 / 58.1 71.4 / 50.0шаг 10: 53.8 / 38.5 66.7 / 62.5шаг 10: 69.2 / 53.8
Результат OnTester 0.313шаг 10: 0.812 0.341шаг 10: 0.584 0.126шаг 10: 0.011 2.307шаг 10: 0.414

●сильный результат ● требует внимания ● слабый результат. Серым под значением — показатель базовой настройки v1 (шаг 10) за тот же период. Процент прибыли — от начального депозита 10 000. Сохранено преимущества = (PF периода − 1) / (PF бэктеста − 1).

1Бэктест 2013 – 2025in-sample

SPR2 v1, шаг 25 — бэктест 2013–2025

Нажмите на изображение, чтобы открыть отчёт тестера в полном размере

Чистая прибыль
+6 810.31
+68.1% · шаг 10: +71.3%
Profit Factor
3.14
60.6% прибыльных · шаг 10: 3.30
Просадка по средствам
2.98%
499.76 · шаг 10: 2.98%
Фактор восстановления
13.63
Шарп 1.27 · шаг 10: 14.27
Выводы: бэктест стал слабее — этого и ждали
  • PF 3.14 против 3.30, прибыль меньше на 323.61 (−4.5%), доля прибыльных сделок 60.6% против 64.5%, Шарп 1.27 против 1.34. Грубая сетка отняла часть результата на отрезке настройки — ровно то, что и должно происходить, когда у оптимизатора становится меньше свободы.
  • Критерий оптимизации OnTester — 0.313 против 0.812 у шага 10 и 0.914 у v2. По бэктесту этот вариант выглядит худшим из трёх, и выбирать его было бы не за что.
  • Качество сделок при этом не упало: средняя прибыль / средний убыток 2.05 против 1.82, средний убыток сократился с 27.22 до 25.83. Просадка по средствам осталась прежней — 499.76 (2.98%), по балансу выросла с 1.99% до 2.76%.
  • Z-счёт 0.06 — сделки независимы друг от друга, как и у шага 10. Фильтры по сериям выигрышей и проигрышей здесь бесполезны.
  • Концентрация прибыли в конце периода сохраняется: серия из 14 выигрышей подряд принесла 2 057.63 — 30% всего результата. Крупнейший убыток бэктеста — всего −101.35.
  • Шорты сильнее лонгов: 66.0% прибыльных против 55.1%.

2Общий тест 2012 – 16.09.2026вся история

SPR2 v1, шаг 25 — общий тест 2012–2026

Нажмите на изображение, чтобы открыть отчёт тестера в полном размере

Чистая прибыль
+9 015.24
+90.2%, 355 сделок · шаг 10: +8 778.28
Profit Factor
3.24
60.9% прибыльных · шаг 10: 2.84
Просадка по средствам
3.51%
608.51 · шаг 10: 4.40%
Фактор восстановления
14.82
Шарп 1.11 · шаг 10: 10.26
Выводы: проигрывая в бэктесте, на всей истории шаг 25 выигрывает
  • На полном отрезке вариант обгоняет базовую настройку по всем ключевым метрикам: 9 015.24 против 8 778.28, PF 3.24 против 2.84, фактор восстановления 14.82 против 10.26, просадка 3.51% против 4.40%. Всю разницу дают форварды.
  • Редкий случай: PF общего теста (3.24) выше PF бэктеста (3.14). Обычно добавление данных вне выборки метрики ухудшает — здесь оно их улучшило.
  • Отрезки сходятся: 6 810.31 + 197.44 + 2 063.96 = 9 071.71 против 9 015.24 в общем тесте (расхождение 0.6% и две сделки на стыках периодов). Тест консистентен.
  • Самая длинная серия убытков за все 14,5 лет — те же 5 сделок (−133.90), что и в бэктесте: модель ни разу не вышла за привычный для себя худший сценарий. У v2 на этом же отрезке было 10 убытков подряд.
  • Гладкость 0.86 против 0.89 в бэктесте — плата за выход за пределы обучающих данных минимальна. Крупнейший убыток всей истории — −277.47, он из 2026 года.

3Форвард назад: 2012out-of-sample

SPR2 v1, шаг 25 — форвард назад 2012

Нажмите на изображение, чтобы открыть отчёт тестера в полном размере

Чистая прибыль
+197.44
+2.0%, 28 сделок · шаг 10: +21.54
Profit Factor
1.60
сохранено 28% · шаг 10: 1.05
Просадка по средствам
1.95%
197.71 · шаг 10: 2.26%
LR Correlation
0.83
Шарп 0.61 · шаг 10: −0.40
Выводы: экзамен, который базовая настройка не сдала, сдан
  • PF 1.60 вместо 1.05, прибыль 197.44 вместо 21.54, доля прибыльных 60.7% вместо 46.2% — на том же 2012 году, где шаг 10 дал ноль, а v2 ушла в убыток.
  • Сохранено 28% преимущества. Это по-прежнему зона заметной деградации (порог устойчивости — 50%), но впервые на этом отрезке преимущество вообще есть.
  • Изменилась форма кривой: вместо «пилы» вокруг 10 000 — рост с LR Correlation 0.83 и фактором восстановления 1.00. Худшая серия — 3 убытка подряд (−93.71) против 5 у шага 10.
  • Доля прибыльных сделок 60.7% практически совпадает с бэктестом (60.6%): в чужом режиме модель угадывает направление так же часто, просто зарабатывает меньше — средняя прибыль 30.84 против среднего убытка 29.72.
  • Шорты 71.4% прибыльных, лонги 50.0%. Та же асимметрия, что и во всех остальных отчётах.
  • Оговорка прежняя: качество истории 69%, выборка 28 сделок. Вывод по 2012 году стоит перепроверить на данных лучшего качества.

4Форвард вперёд: 2026out-of-sample

SPR2 v1, шаг 25 — форвард вперёд 2026

Нажмите на изображение, чтобы открыть отчёт тестера в полном размере

Чистая прибыль
+2 063.96
+20.6% за 8,5 мес. · шаг 10: +16.8%
Profit Factor
5.13
сохранено 193% · шаг 10: 2.19
Просадка по средствам
5.87%
608.51 · шаг 10: 6.93%
Фактор восстановления
3.39
Шарп 0.86 · шаг 10: 1.96
Выводы: больше прибыли при меньшем риске — но на 17 сделках
  • PF 5.13, прибыль 2 063.96 (+20.6%) при просадке 608.51 (5.87%). У шага 10 на том же отрезке — 2.19, +1 680.29 и просадка 855.50 (6.93%): больше денег и меньше риска одновременно.
  • Сохранено 193% преимущества. Это не значит, что модель «лучше, чем на истории»: доля выше 100% говорит лишь о том, что отрезок оказался для модели удачным. Порог 50% пройден с запасом, но 17 сделок — очень малая выборка, и погрешность такой оценки велика.
  • Сделок всего 17 против 26 у шага 10: грубая сетка отсекла девять входов и не потеряла на этом ни доллара. Матожидание выросло с 64.63 до 121.41.
  • Худшая серия убытков — одна сделка (−277.47). Кривая почти без откатов: LR Correlation 0.93, фактор восстановления 3.39 против 1.96.
  • Лонги подтянулись: 62.5% прибыльных против 53.8% у шага 10, шорты 66.7%. Разрыв между шортами и лонгами здесь самый маленький из всех отчётов.
  • Текущее состояние: на 16.09.2026 баланс около 12 060 — на максимуме периода, а не у просадки, как у шага 10.

Итоговые выводы: v1 с шагом 25

Статус: основная настройка v1 — на наблюдении

Увеличение шага оптимизации с 10 до 25 ухудшило бэктест и улучшило оба форварда. Это зеркальное отражение эксперимента с v2, где всё было наоборот, и прямое подтверждение главной гипотезы лаборатории: чем меньше у оптимизатора свободы, тем больше преимущества доживает до новых данных. Доказанной устойчивость считать по-прежнему рано — на 2012 году сохранено 28% при пороге 50%, — но впервые оба отрезка вне выборки прибыльны.

Что дало упрощение
  • Оба форварда в плюсе: +197.44 в 2012 году и +2 063.96 в 2026-м.
  • 2012 год: сохранено 28% преимущества вместо 2%, доля прибыльных 60.7% вместо 46.2%, кривая растёт вместо боковика.
  • 2026 год: прибыль больше на 383.67, а просадка меньше на 246.99 (608.51 против 855.50).
  • На всей истории 2012–2026 результат лучше по прибыли, PF, фактору восстановления и просадке.
  • Доля прибыльных сделок почти одинакова во всех четырёх отчётах (60.6 / 60.9 / 60.7 / 64.7%) — поведение модели не зависит от периода.
Чего эксперимент не доказывает
  • Бэктест стал слабее: PF 3.14 против 3.30, прибыль меньше на 323.61, OnTester 0.313 против 0.812.
  • 28% на 2012 году — всё ещё ниже порога устойчивости 50%.
  • Форварды короткие: 28 и 17 сделок. Разница между шагами 10 и 25 измерена с большой погрешностью.
  • Качество истории 2012 года — 69%.
  • Риск в деньгах не нормирован: сделки 2026 года в 4–5 раз крупнее исторических.
  • Шаг 25 — не единственная возможная грубая сетка; что будет при 50, пока неизвестно.
Что дальше
  • Сделать шаг 25 основной настройкой v1 и вести форвард 2026 года дальше — этот отрезок пополняется в реальном времени. Сигнал к пересмотру — просадка по средствам заметно выше 608.51 или серия убытков длиннее 5.
  • Проверить шаг 50. Если преимущество на форвардах сохранится и там, зависимость результата от точной настройки параметров можно считать снятой.
  • Перепроверить 2012 год на реальных тиках и расширить форвард назад на 2010–2011 годы — на тех же параметрах.
  • Нормировать объём позиции на волатильность и повторить все четыре теста. Это меняет управление риском, а не логику входа.
  • Сравнивать варианты по доле сохранённого преимущества на обоих форвардах, а не по бэктесту и не по OnTester: оба этих критерия выбрали бы шаг 10.

Данные взяты из отчётов тестера стратегий MetaTrader 5. Результаты на исторических данных не гарантируют такой же доходности в будущем.

Добавление новых входов

Та же модель SPR2 v1, но с новыми входами. Предыдущий эксперимент показал, что преимущество лучше переносится на новые данные, когда у оптимизатора меньше свободы. Здесь проверяем обратное: могут ли новые входные данные добавить модели преимущество на форвардах, а не только на истории?

  • Что изменено: к входам модели добавлены новые параметры, которые подбирает оптимизатор.
  • Что не изменено: периоды тестов (бэктест 2013–2025, форварды 2012 и 01.01–16.09.2026), депозит 10 000, один символ, фиксированный объём.
  • С чем сравниваем: с текущей основной настройкой — SPR2 v1 с шагом 25. Каждый новый вход должен окупаться на форвардах, а не только на бэктесте.

Сводка по периодам

Показатель Бэктест2013–2025 Общий тест2012 – 16.09.2026 Форвард назад2012 Форвард вперёд2026, 8,5 мес.
Качество истории 97% 96% 69% ⚠ 100%
Сделок 339v1: 312 390v1: 355 29v1: 28 23v1: 17
Чистая прибыль +7 899.66 (+79.0%)v1: +6 810.31 +9 258.91 (+92.6%)v1: +9 015.24 +56.67 (+0.6%)v1: +197.44 +1 342.74 (+13.4%)v1: +2 063.96
Прибыльность (Profit Factor) 3.94v1: 3.14 3.20v1: 3.24 1.16v1: 1.60 2.16v1: 5.13
Сохранено преимущества база — 5%v1: 28% 39%v1: 193%
Фактор восстановления 15.81v1: 13.63 8.74v1: 14.82 0.27v1: 1.00 1.39v1: 3.39
Коэффициент Шарпа 1.50v1: 1.27 1.20v1: 1.11 0.18v1: 0.61 0.85v1: 0.86
LR Correlation (гладкость) 0.91v1: 0.89 0.89v1: 0.86 0.40v1: 0.83 0.89v1: 0.93
Прибыльных сделок 64.6%v1: 60.6% 63.3%v1: 60.9% 51.7%v1: 60.7% 56.5%v1: 64.7%
Матожидание сделки 23.30v1: 21.83 23.74v1: 25.40 1.95v1: 7.05 58.38v1: 121.41
Ср. прибыль / ср. убыток 48.33 / 22.38 (2.16)v1: 2.05 54.52 / 29.42 (1.85)v1: 2.08 27.64 / 25.56 (1.08)v1: 1.04 192.25 / 115.65 (1.66)v1: 2.80
Макс. просадка по средствам 499.76 (2.79%)v1: 2.98% 1 059.36 (5.88%)v1: 3.51% 206.12 (2.02%)v1: 1.95% 964.03 (9.64%)v1: 5.87%
Макс. просадка по балансу 179.26 (1.49%)v1: 2.76% 374.89 (1.91%)v1: 2.72% 112.97 (1.11%)v1: 1.32% 374.89 (3.20%)v1: 2.33%
Макс. серия убытков 6 (−120.42)v1: 5 6 (−120.42)v1: 5 5 (−112.97)v1: 3 4 (−374.89)v1: 1
Шорты / лонги, % прибыльных 67.1 / 62.1v1: 66.0 / 55.1 65.8 / 60.8v1: 66.3 / 55.4 53.3 / 50.0v1: 71.4 / 50.0 58.3 / 54.5v1: 66.7 / 62.5
Результат OnTester 1.639v1: 0.313 0.708v1: 0.341 0.032v1: 0.126 0.450v1: 2.307

●сильный результат ● требует внимания ● слабый результат. Серым под значением — показатель SPR2 v1 с шагом 25 (текущая основная настройка) за тот же период. Процент прибыли — от начального депозита 10 000. Сохранено преимущества = (PF периода − 1) / (PF бэктеста − 1).

1Бэктест 2013 – 2025in-sample

SPR2 с новыми входами — бэктест 2013–2025

Нажмите на изображение, чтобы открыть отчёт тестера в полном размере

Чистая прибыль
+7 899.66
+79.0% · v1: +68.1%
Profit Factor
3.94
64.6% прибыльных · v1: 3.14
Просадка по средствам
2.79%
499.76 · v1: 2.98%
Фактор восстановления
15.81
Шарп 1.50 · v1: 13.63
Выводы: лучший бэктест за всё исследование — и поэтому главный повод для осторожности
  • PF 3.94 против 3.14, прибыль +7 899.66 против +6 810.31 (+16%), Шарп 1.50 против 1.27, фактор восстановления 15.81 против 13.63. По этим метрикам это лучший бэктест среди всех версий SPR2, включая v2 (PF 3.64).
  • Критерий оптимизации OnTester — 1.639: в 5 раз выше, чем у v1 с шагом 25 (0.313), и почти вдвое выше, чем у v2 (0.914). Если выбирать по бэктесту, эта версия победила бы без спора.
  • Качество сделок выросло: средняя прибыль / средний убыток 2.16, средний убыток сократился до 22.38, просадка по балансу всего 1.49%. Крупнейший убыток −147.18.
  • Лонги подтянулись до 62.1% прибыльных (у v1 55.1%). То же самое было у v2: новые входы «чинят» самое слабое место модели на отрезке настройки.
  • Прибыль меньше сосредоточена в конце периода: крупнейшая серия (17 выигрышей подряд, 1 936.83) даёт 25% результата против 30% у v1, крупнейшая сделка 413.24 против 824.21. Кривая ровнее по всей длине.
  • Z-счёт −0.66 — сделки независимы, фильтры по сериям не нужны.
  • Сделок стало больше: 339 против 312. Новые входы не отсекают сделки, а добавляют их.

2Общий тест 2012 – 16.09.2026вся история

SPR2 с новыми входами — общий тест 2012–2026

Нажмите на изображение, чтобы открыть отчёт тестера в полном размере

Чистая прибыль
+9 258.91
+92.6%, 390 сделок · v1: +9 015.24
Profit Factor
3.20
63.3% прибыльных · v1: 3.24
Просадка по средствам
5.88%
1 059.36 · v1: 3.51%
Фактор восстановления
8.74
Шарп 1.20 · v1: 14.82
Выводы: прибыль выше, но только за счёт бэктеста
  • Итог больше, чем у v1 с шагом 25: 9 258.91 против 9 015.24 (+243.67). Но по отрезкам картина обратная: бэктест дал +1 089.35, а форварды −862.00 (2012: −140.77, 2026: −721.22). Весь выигрыш получен на отрезке настройки.
  • PF 3.20 против 3.24, фактор восстановления 8.74 против 14.82, просадка по средствам 5.88% против 3.51%. На всей истории модель зарабатывает чуть больше, но с заметно большим риском.
  • Максимальная просадка по средствам (1 059.36) почти втрое больше максимальной просадки по балансу (374.89): сделки проходят через глубокий плавающий минус, прежде чем закрыться. Эта просадка и крупнейший убыток (−292.19) приходятся на 2026 год.
  • Серия убытков выросла до 6 (−120.42) против 5 у v1 и пришлась на отрезок настройки: даже на истории модель стала проигрывать длиннее.
  • Отрезки сходятся: 7 899.66 + 56.67 + 1 342.74 = 9 299.07 против 9 258.91 в общем тесте (расхождение 0.4% и одна сделка на стыках периодов). Тест консистентен.

3Форвард назад: 2012out-of-sample

SPR2 с новыми входами — форвард 2012

Нажмите на изображение, чтобы открыть отчёт тестера в полном размере

Чистая прибыль
+56.67
+0.6%, 29 сделок · v1: +197.44
Profit Factor
1.16
сохранено 5% · v1: 1.60
Просадка по средствам
2.02%
206.12 · v1: 1.95%
LR Correlation
0.40
Шарп 0.18 · v1: 0.83
Выводы: экзамен, сданный шагом 25, снова не сдан
  • PF 1.16, +56.67 за год — почти ноль. Сохранено 5% преимущества против 28% у v1 с шагом 25: модель вернулась к уровню базовой настройки с шагом 10 (PF 1.05, 2%).
  • Доля прибыльных сделок упала до 51.7% (15 из 29) против 64.6% в бэктесте. При сохранённом преимуществе такой или худший результат получается примерно в 11% случаев — это ещё может быть шум, но он направлен против модели.
  • Кривая баланса — рост до ≈10 130 к 12–13-й сделке, затем откат и «пила» до конца года (≈10 057). Фактор восстановления 0.27, LR Correlation 0.40 против 0.83 у v1.
  • Главная потеря — шорты: 53.3% прибыльных против 71.4% у v1. Лонги остались на 50%. Новые входы, улучшившие лонги на истории, вне выборки их не улучшили, но ослабили самое сильное направление модели.
  • Риск под контролем: просадка 2.02%, серия убытков 5 (−112.97), как в худшем случае бэктеста. Модель не теряет деньги в чужом режиме, в отличие от v2.
  • Оговорка прежняя: качество истории 69%, выборка 29 сделок.

4Форвард вперёд: 2026out-of-sample

SPR2 с новыми входами — форвард 2026

Нажмите на изображение, чтобы открыть отчёт тестера в полном размере

Чистая прибыль
+1 342.74
+13.4% за 8,5 мес. · v1: +20.6%
Profit Factor
2.16
сохранено 39% · v1: 5.13
Просадка по средствам
9.64%
964.03 · v1: 5.87%
Фактор восстановления
1.39
Шарп 0.85 · v1: 3.39
Выводы: прибыль есть, но меньше и с бо́льшим риском
  • Модель в плюсе: PF 2.16, +1 342.74. Но v1 с шагом 25 на тех же данных заработала на 721.22 больше (+2 063.96) при меньшей просадке.
  • Сохранено 39% преимущества — зона заметной деградации (25–50%). Это примерно уровень базовой настройки v1 с шагом 10 (PF 2.19), но не шага 25.
  • Просадка по средствам 964.03 (9.64%) — максимум в процентах среди всех тестов SPR2. Абсолютная просадка по средствам 962.02: в начале года средства опускались почти на 10% ниже стартового депозита, хотя по балансу — лишь на 166.45. Риск сидит в открытых позициях, а не в закрытых сделках.
  • Сделок 23 против 17 у v1: новые входы добавили шесть сделок, но доля прибыльных упала с 64.7% до 56.5%, а соотношение прибыль/убыток — с 2.80 до 1.66. Средний убыток вырос с 83.33 до 115.65.
  • Серия из 4 убытков подряд (−374.89) против одного убытка у v1. Это и есть максимальная просадка по балансу периода.
  • Текущее состояние: пик баланса ≈11 700 на 19-й сделке, затем четыре убытка подряд; на 16.09.2026 баланс ≈11 340 — модель у максимальной просадки. У v1 с шагом 25 на ту же дату — новый максимум (≈12 060).
  • Шорты 58.3%, лонги 54.5% прибыльных. Асимметрия почти исчезла, но за счёт ухудшения шортов, а не улучшения лонгов.

Итоговые выводы: новые входы

Статус: отклонена — признаки переобучения

Новые входы улучшили все ключевые метрики бэктеста и ухудшили все ключевые метрики обоих форвардов по сравнению с v1 с шагом 25. Это тот же рисунок, что у v2: модель точнее описывает прошлое, но хуже работает на данных, которых не видела. В отличие от v2, форварды не ушли в убыток — новые входы не сломали модель, но и не добавили ей преимущества. Вне выборки результат вернулся примерно к уровню базовой настройки с шагом 10: выигрыш от огрубления сетки съеден новыми степенями свободы.

Критерий OnTester в третий раз выбрал бы худшую версию: 1.639 против 0.313 у шага 25.

Что дали новые входы
  • Лучший бэктест исследования: PF 3.94, прибыль +16%, Шарп 1.50, просадка по балансу 1.49%.
  • Лонги на истории — 62.1% прибыльных против 55.1%.
  • Более равномерная кривая бэктеста: прибыль меньше зависит от конца периода.
  • Форварды остались прибыльными, модель не теряет деньги в чужом режиме.
Чего они стоили
  • 2012: сохранено 5% преимущества вместо 28%, шорты 53.3% вместо 71.4%.
  • 2026: прибыль на 721.22 меньше, сохранено 39% вместо 193%, соотношение прибыль/убыток 1.66 вместо 2.80.
  • Риск вырос: просадка по средствам 9.64% — максимум всех тестов, серии убытков длиннее (6 / 5 / 4 против 5 / 3 / 1).
  • На всей истории: фактор восстановления 8.74 против 14.82.
  • Больше параметров — больше свободы для подгонки, без выигрыша на новых данных.
Что дальше
  • Основной остаётся SPR2 v1 с шагом 25; вести её форвард 2026 года дальше.
  • Версию с новыми входами в текущем виде не развивать.
  • Если новые входы нужны, пробовать их не в дополнение, а вместо одного из существующих — чтобы общее число степеней свободы не росло, — или с заранее заданными, не оптимизируемыми параметрами.
  • Любую такую версию проверять по той же схеме — бэктест 2013–2025 и оба форварда — и сравнивать с v1 с шагом 25 по доле сохранённого преимущества, а не по бэктесту и не по OnTester.

Данные взяты из отчётов тестера стратегий MetaTrader 5. Результаты на исторических данных не гарантируют такой же доходности в будущем.